2025 香港支付版图:驾驭一个高度分散的数字经济体
深入解读 2025 年的香港支付市场。从信用卡、八达通到 AlipayHK 与 PayMe,了解 Waffo 如何帮助全球商家攻克这个碎片化市场。
香港依然是亚洲乃至全球经济最具活力的地区之一,保持着稳健而温和的增长。
-
服务驱动:服务业占 GDP 九成以上,比例位居全球之首。
-
数字创新:数字人民币(e-CNY)试点持续扩大,市民可开设数字钱包。
-
电商潜力:相较内地,香港的电商渗透率仍低,因而是电商巨头眼中的关键增量市场。
-
独特的支付文化:深厚的金融生态与消费心理,造就了现金、信用卡与数字钱包并存的独特格局。
眼下市场竞争激烈:17 种以上支付工具(涵盖银行、数字钱包、信用卡与八达通)在争夺 750 万居民的注意力。
01. 经济概览:底盘
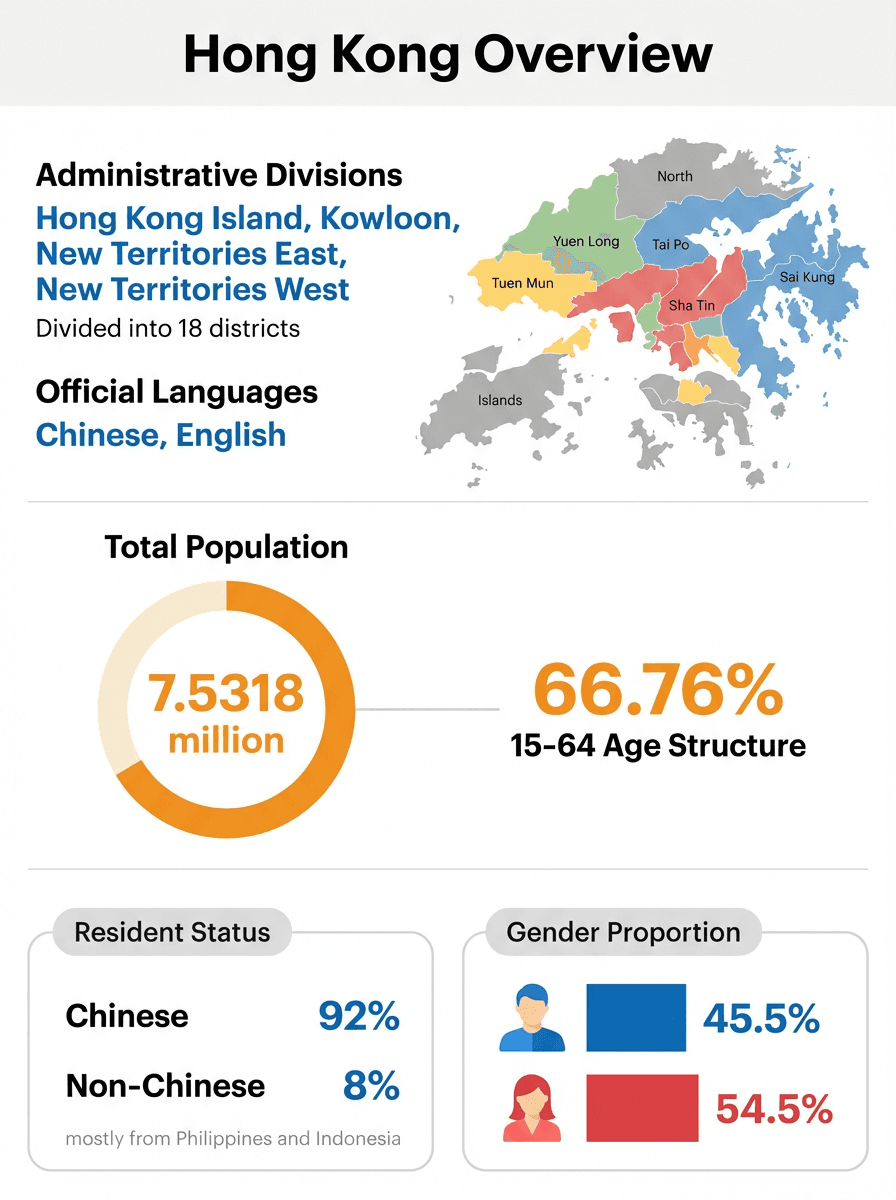
- 基本情况 香港是全球人口最稠密的地区之一,1,114 平方公里的土地上住着 753 万人(2024 年年中)。
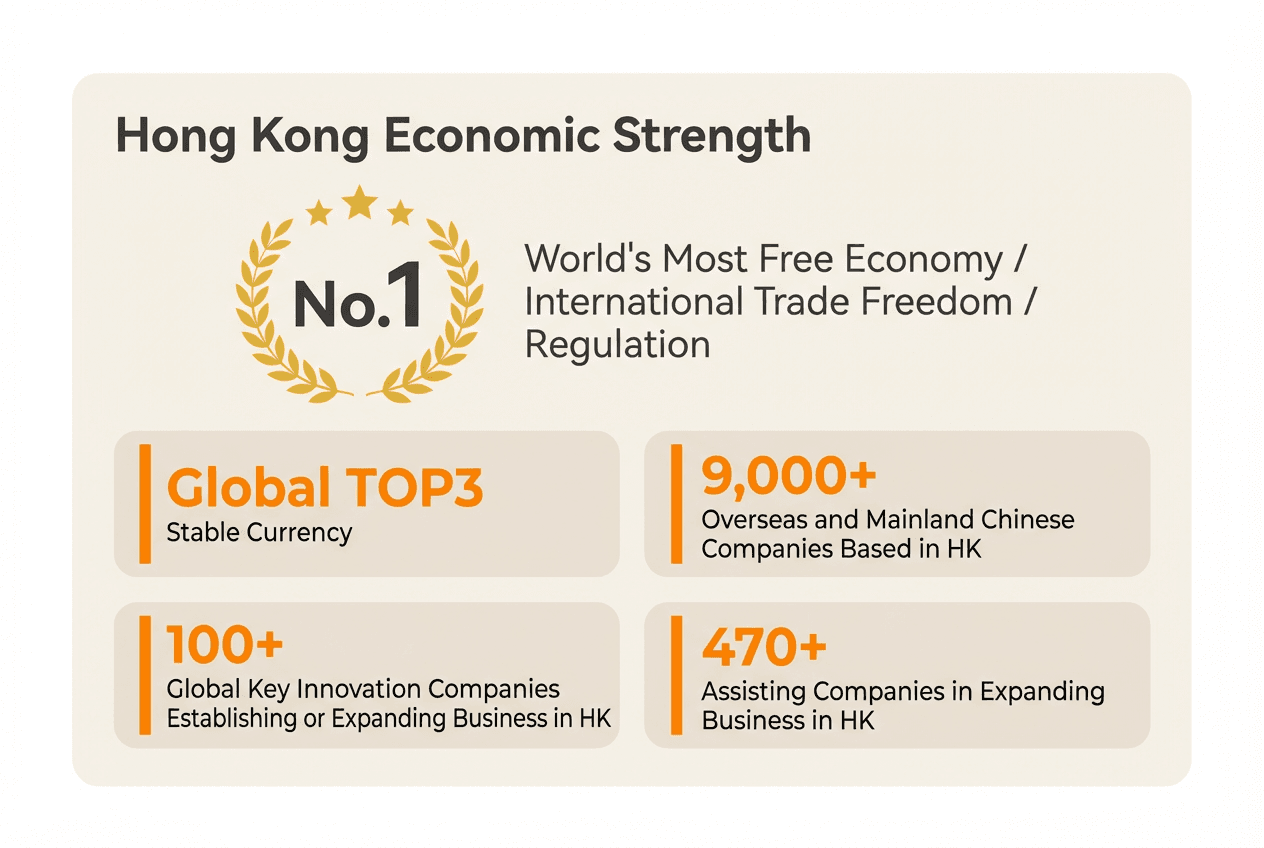
- 经济活力 据弗雷泽研究所 2024 年年度报告,香港被评为「全球最自由经济体」,超过新加坡;在「国际贸易自由度」与「监管」两项上均列全球第一。疫情后复苏之下,2023 年经济增长 3.5% 至 5.5%。
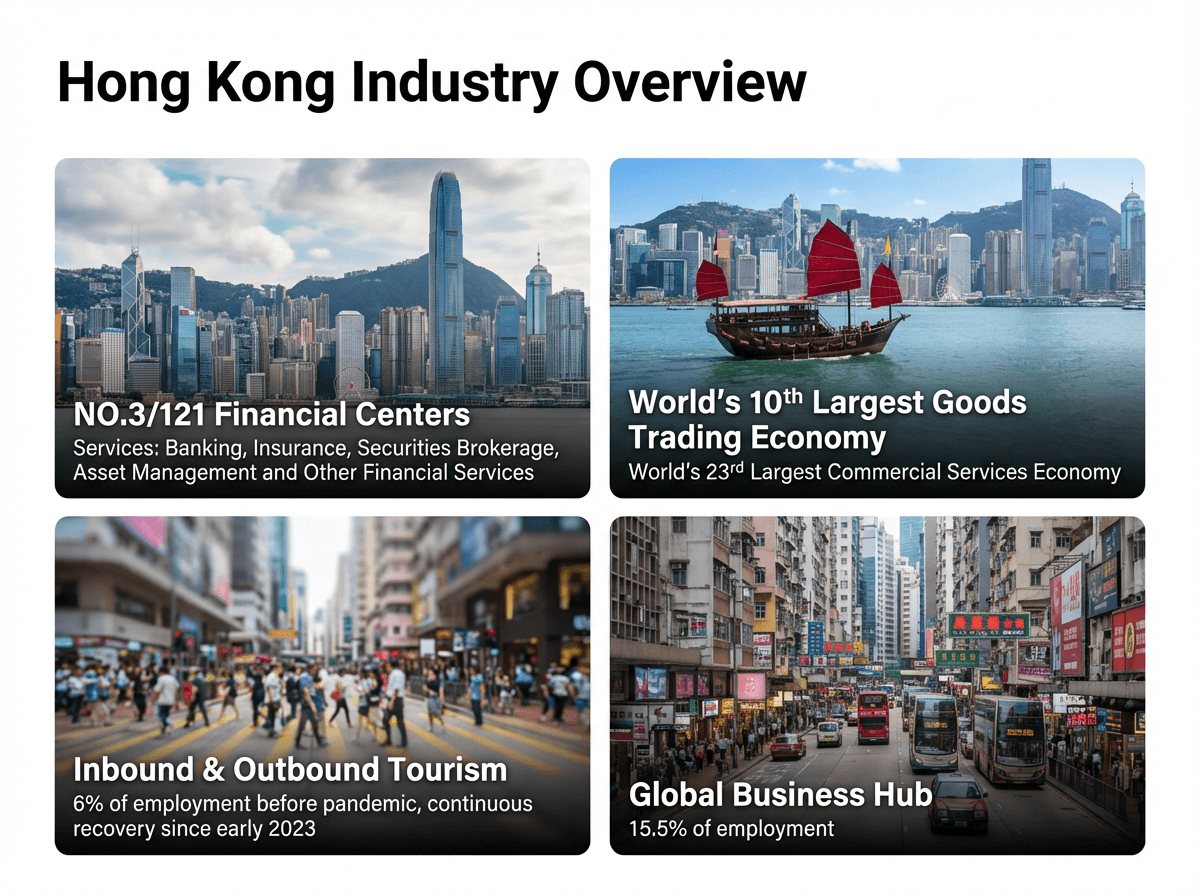
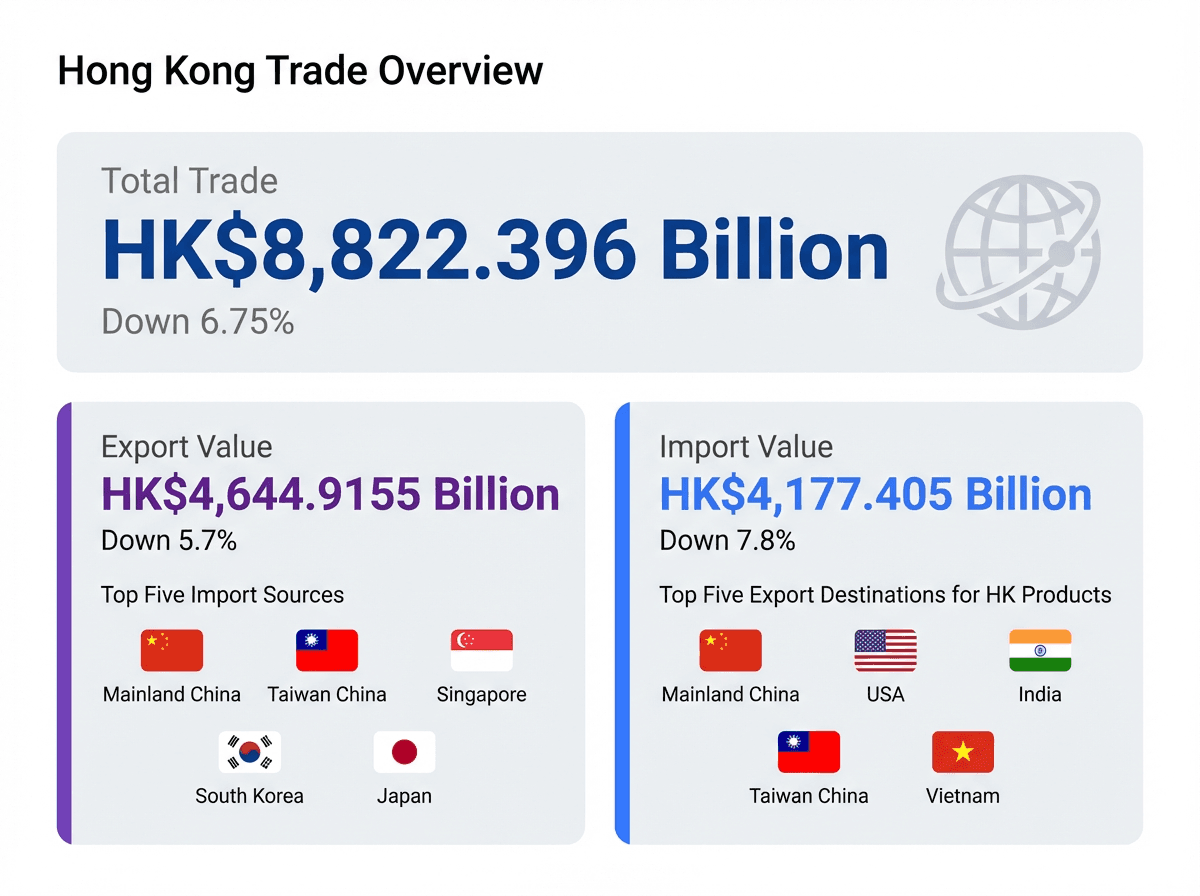
- 贸易枢纽 2023 年,香港对外贸易总额达 88,223 亿港元(约 1.13 万亿美元)。它仍是内地企业走向全球的关键门户。
02. 数字经济与基础设施
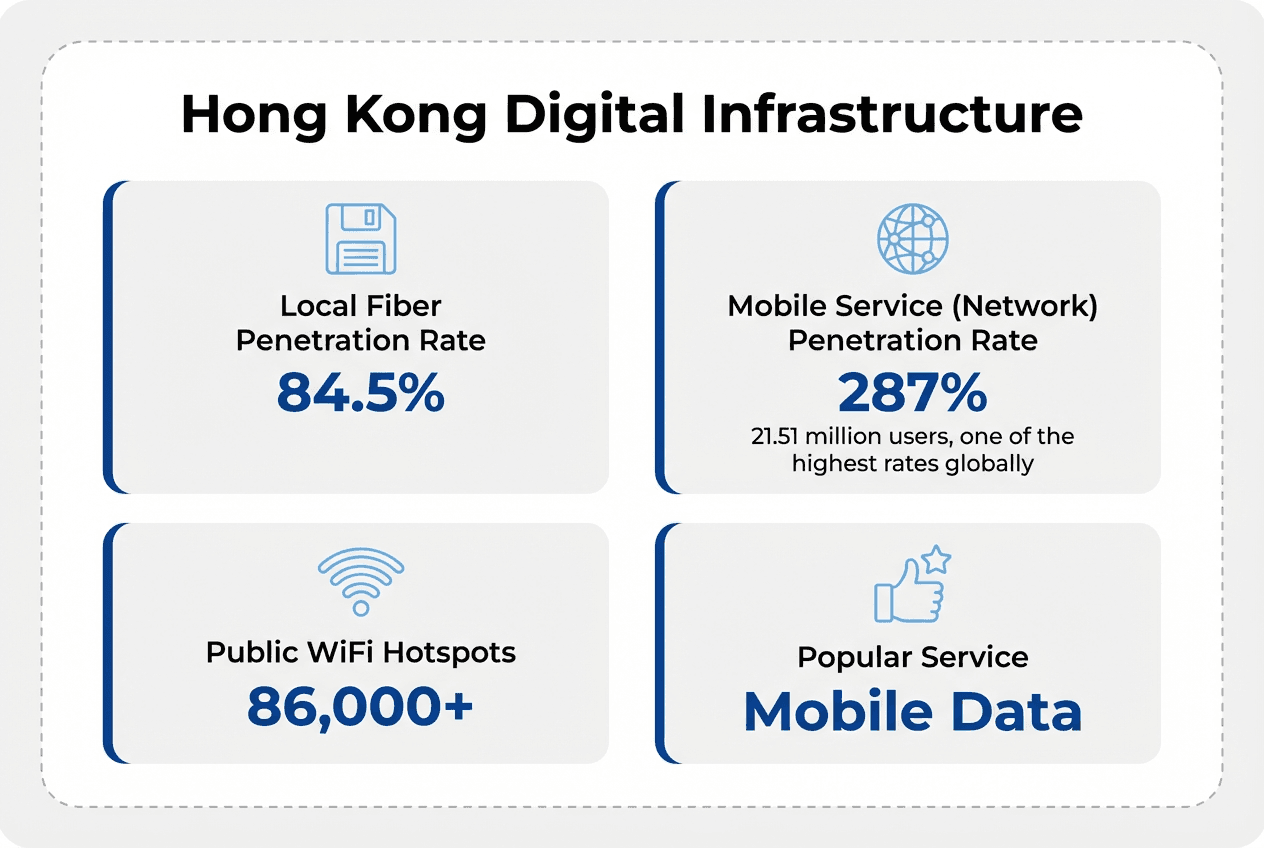
- 基础设施 香港拥有世界级的信息通信基础设施。宽带几乎覆盖所有商业与住宅楼宇,5G 部署速度位居全球前列。
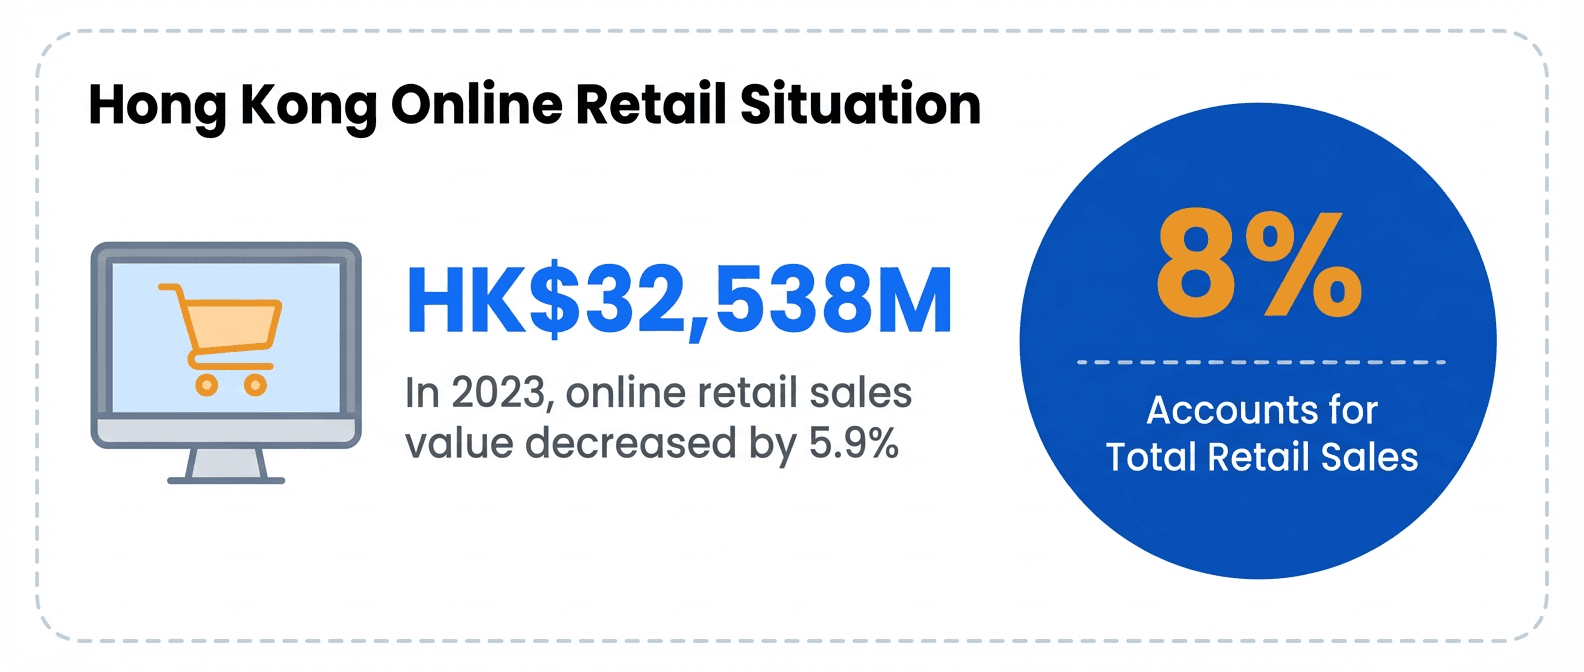
- 电商:尚待开采的金矿 2023 年,香港线上零售额为 325 亿港元,仅占零售总额的 8%。相比内地 27% 以上的渗透率,香港是一个巨大的「增量市场」。Statista 预计,到 2025 年电商市场规模将接近翻倍,线上购物者将超过 650 万。
03. 支付战场:750 万人,17 种工具
香港的支付市场是一种独特的混合体。现金依然可见,数字支付则在强势扩张。据香港金管局(HKMA)披露,共有 17 家持牌储值支付工具(SVF)在这个紧凑的市场中竞争。
信用卡与借记卡
-
受西方文化影响,香港的信用卡渗透率极高。本地人偏好刷卡,为的是积分、返现与折扣。
-
银联:在香港累计发卡超过 3,000 万张,是本地最大的卡品牌。
-
全球银行:全球百强银行中有 70 多家在此设有业务。
电子钱包(双雄格局)
-
WeChat Pay HK:2016 年上线。与内地版相互独立,支持本地生活场景支付,并可在无需内地银行卡的情况下完成「跨境支付」。
-
AlipayHK:2017 年上线,是首个非人民币的支付宝应用。服务超过 420 万活跃用户,商户覆盖率超过 90%。与 WeChat Pay HK 一样独立运营,但体验顺畅一致。
新兴数字支付
PayMe(汇丰旗下):社交支付之王。最初用于个人转账,12 个月内扩展到 10 万家以上商户。支持即时、免费的跨行转账,深受本地用户喜爱。
Apple Pay 与 Google Pay:主导 NFC 移动支付。Apple Pay 在交通与零售场景中被广泛使用,提供顺畅而安全的结账体验。
文化符号:八达通
自 1997 年起,八达通就融入了香港人的生活,渗透率高达 98%。
-
真正的非接触:无需打开 App,一拍即走。
-
无处不在:从港铁、巴士到自动售货机与街市,处处可用。
-
旅游带动:2024 年,入境游客使用了超过 1,000 万张八达通,消费 1 亿港元。
结语:如何赢下香港?
对全球商家而言,香港利润可观但也相当复杂。你不能只靠一种支付方式。
-
本地人大额消费偏好信用卡。
-
通勤族依赖八达通。
-
Z 世代更喜欢 PayMe。
-
内地游客用支付宝/微信支付。
Waffo 解决这份碎片化
我们把信用卡、AlipayHK、WeChat Pay HK、PayMe 等所有渠道聚合到一次接入里,帮你在这座「亚洲国际都会」拿下每一笔生意。
这篇文章对你有帮助吗?