印尼税务指南:企业所得税、增值税与优惠政策
一份面向外资企业的印尼税制完整指南。了解企业所得税(22%)、增值税(11%)、数字服务税与可用的税收优惠。
对任何走向海外的全球企业而言,遵守当地税法都是不可回避的关键一环。为支持中国企业出海,我们推出「Waffo 说税」专栏,逐一拆解重点国际市场的税制与风险提示。第一站:印尼。
01. 经济概览
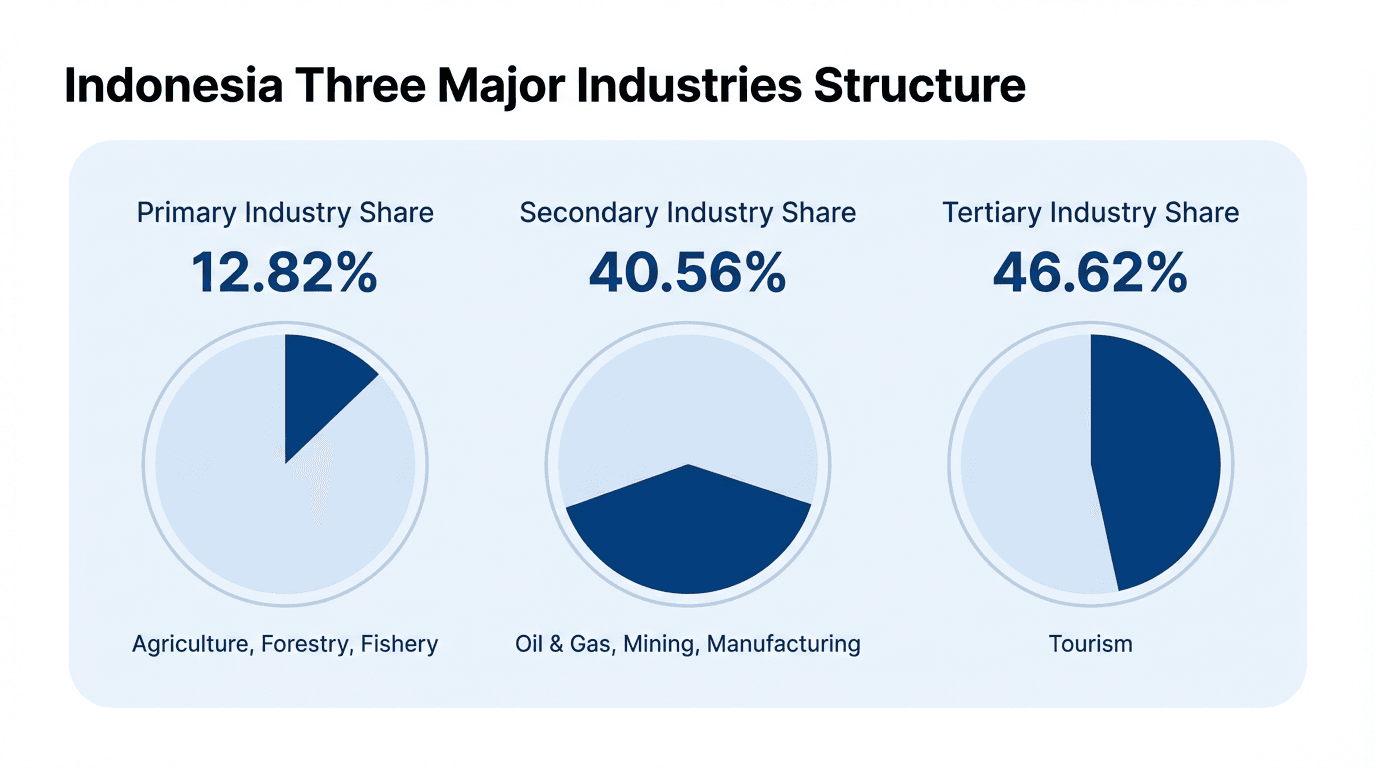
作为东盟最大经济体,印尼在内需拉动下保持稳健增长。
-
结构:农业、工业与服务业均衡发展。
-
展望:向好的宏观指标与独特的比较优势,持续吸引外资。
(想更深入了解这个市场,可阅读我们此前的报告《印尼支付市场概览》)
02. 印尼的主要税种
印尼实行中央与地方两级税制。立法权集中在中央,地方政府拥有特定的监管权限。
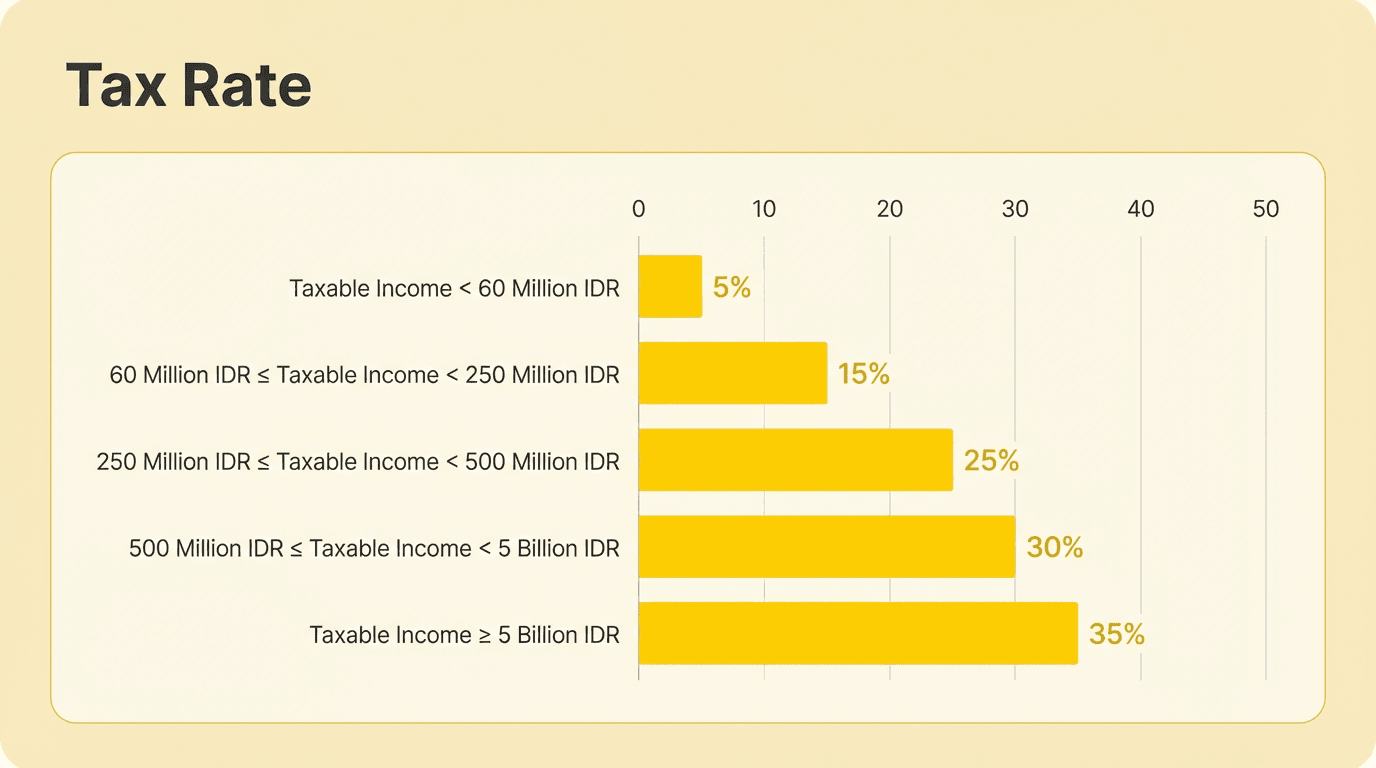
1. 企业所得税(CIT)
A. 居民企业:在印尼设立或注册的实体(含常设机构)。
-
标准税率:22%。
-
中小企业优惠:
中小企业(SME)可享受 50% 的税额减免。
年营业额低于 48 亿印尼盾的微型企业,前 3 年可按营业额 0.5% 缴纳最终税。
B. 税收优惠(免税期 Tax Holiday)
-
免税:符合特定条件的企业,可根据投资额享受 5 至 20 年、50% 或 100% 的企业所得税免征。
-
免税期后:免税期满后,还可再享 2 年 25% 或 50% 的减征。
C. 非居民企业:仅就来源于印尼的所得纳税,税率与居民企业相同(另有税收协定的除外)。
2. 增值税(VAT)
对数字娱乐与 SaaS 企业而言,这一项至关重要。
-
标准税率:11%(可在 5% 至 15% 之间调整)。
-
增值税代扣义务:符合以下任一条件的境外数字服务提供商必须代收增值税:
年交易额超过 6 亿印尼盾(约 3.8 万美元),或月交易额超过 5,000 万印尼盾。
年访问/使用人数超过 12,000 人,或月访问人数超过 1,000 人。
-
合规要求:必须开具含税发票,载明名称、地址、税号(NPWP)与税额明细。未照做可能面临处罚。
-
免税范围:
直接取自原产地的采矿/钻探产品。
基本生活必需品、医疗服务、金融服务与教育。
低成本住房。
3. 其他重要税种
-
印花税:对特定文件(协议、公证文书、大额证券)按每件 10,000 印尼盾的固定金额征收。
-
关税:进口税率在 0% 至 150% 之间(以 CIF 计价)。政府项目、经济特区(KEK)与自由贸易区(FTZ)可享优惠。
03. 风险管理与合规
1. 申报风险
-
主体类型:外国投资者须设立 PT PMA(外商投资有限责任公司)。
-
义务:PMA 属于税收居民,须就企业所得税、增值税与预提税(WHT)按月及按年申报,投资计划亦须报备。
2. 申报时限
-
月度预提税:次月 10 日前缴纳,20 日前申报。
-
月度增值税:次月月底前缴纳并申报。
-
年度企业所得税:纳税年度结束后第 4 个月月底前申报。
3. 稽查风险
印尼采用自我申报制(Self-Assessment),但税务机关(DGT)有权对申报进行稽查。
-
触发点:申请退税几乎必然触发稽查。
-
范围:稽查可覆盖某一期间或年度的全部税种。
4. 税收协定优惠
许多企业因下列原因,错失了双重征税协定(DTA)下更低的预提税率:
-
不了解中印(尼)税收协定。
-
未取得税收居民身份证明(COD)。
-
与当地会计师事务所沟通不畅。
结语:先谋而后动
进入印尼之前,请做充分的税务尽职调查。
-
入场前:厘清你的业务模式会带来哪些税务影响。
-
运营中:确保及时、准确申报,避免处罚。
-
权益上:善用税收优惠与协定待遇,优化整体税负。
Waffo 不只处理你的支付,还提供合规基础设施,帮你顺畅穿越这些税务复杂性。
这篇文章对你有帮助吗?