Waffo インサイト:東南アジアへのゲーム展開の機会と課題
東南アジアに進出するゲーム企業にとっての機会と課題を解説。市場動向、決済手段の細分化、規制コンプライアンスのポイントを整理します。
今年のはじめ、経済日報は「中国が東南アジア経済に確実性をもたらしている」と論じました。
2010年に発足した中国・ASEAN 自由貿易地域は、いまや物品貿易、投資、デジタル経済、グリーン経済といった新しい領域まで広がっています。貿易額は2013年の4,436億元から2023年には6兆4,000億元超へと拡大し、中国の対外貿易全体の15.4%を占めています。
東南アジア自体の経済力も大きく伸び、GDP 総額は3兆6,000億ドルを超え、ASEAN は世界5位、アジア3位の経済圏となりました。
中国企業の海外展開は加速しており、重心は先進国から新興国へ移り、東南アジアが有力な進出先になっています。
01. 経済の見取り図:伸びる地域
2022年末時点で、東南アジアの総人口は6億7,000万人、GDP は20%増の3兆6,000億ドルに達しました。ASEAN10 か国の1人あたり GDP は5,395ドルに上昇しています。
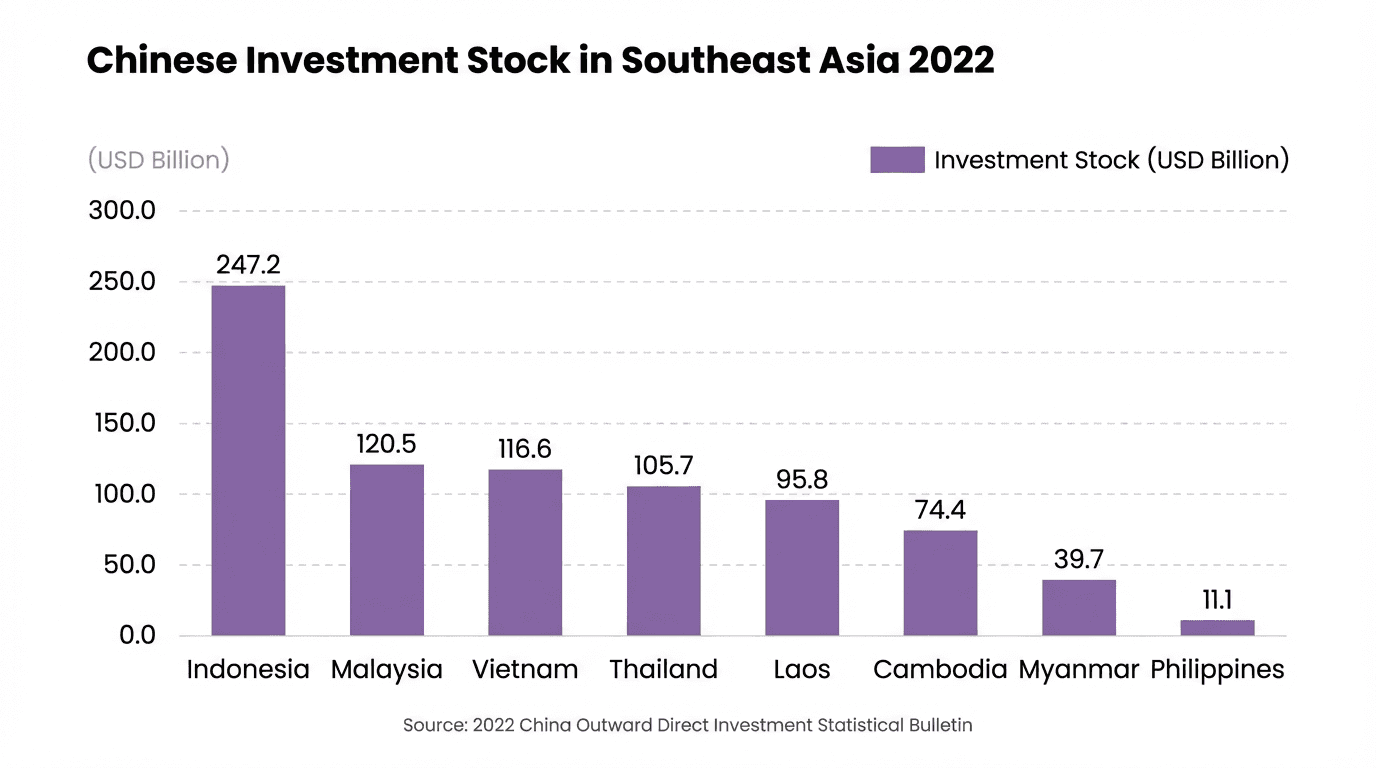
2017年以降、中国の ASEAN への投資は EU や米国向けを上回っています。中国からの投資残高が最も大きいのはインドネシア(約250億ドル)で、製造業(25%)、ICT(18%)、不動産(17%)に集中しています。
中国企業の40%超が、今後3年以内の東南アジア展開を計画しており、シンガポール、タイ、マレーシアが上位の進出先です。
国別の経済スナップショット(2023年)
-
🇵🇭 フィリピン(1位):GDP 成長率5.6%と域内最良。製造業は好調ながら、インフレは高止まり。
-
🇮🇩 インドネシア(2位タイ):鉱物資源が牽引。製造業が拡大し、電子決済への選好は67%。
-
🇻🇳 ベトナム(2位タイ):GDP 成長率は2位タイ。電子産業が強く、電子決済への選好は70%と高水準。
-
🇲🇾 マレーシア(4位):サービス主導の経済。消費の伸びは域内最高。
-
🇸🇬 シンガポール(5位):金融ハブの強みで金利は安定。電子決済への選好は66%。
-
🇹🇭 タイ(6位):製造業の減速とデフレ懸念に直面。電子決済への選好は60%。
見通し:域内は2024年に4.9%の成長が見込まれ、フィリピン、カンボジア、ベトナムは6%を超える可能性があります。
02. 東南アジアのゲーム市場
東南アジアは世界4位のゲーム市場です。
-
売上:2023年で約16億ドル。
-
ダウンロード:2022年に88億5,000万件。2023年第1四半期だけで21億件。
-
アプリ内課金(IAP):2021年に27億ドルを突破。
国別の人気ジャンル
-
タイ:RPG、MOBA。
-
インドネシア:シューティング、アドベンチャー、対戦。
-
フィリピン:シューティング、アクション。
-
マレーシア・ベトナム:RPG、ストラテジー、対戦。
-
ダウンロード数ではインドネシアが最大(シェア38%)、売上ではタイ、シンガポール、マレーシアが先行しています。
域内を席巻するタイトル
-
『Mobile Legends: Bang Bang』(MOBA):2023年第1四半期の東南アジア売上首位で、Free Fire を上回りました。フィリピンやマレーシアで絶大な人気。
-
『PUBG MOBILE』(シューター):インドネシア、マレーシア、タイで非常に高い人気。
-
『Dota 2』(MOBA):シンガポールとマレーシアで PC プレイヤー層が厚い。
-
『Garena Free Fire』(バトルロイヤル):テンポの速いシューターで、インドネシア、タイ、シンガポールで愛されています。
-
『ラグナロクオンライン』(MMORPG):タイとフィリピンに大きなコミュニティを持つ名作。
03. 機会:「中国での成功」を再現する
東南アジアには大きな可能性があります。
-
人口構成:6億8,000万人、年齢の中央値は29.8歳。
-
インターネット普及率:平均75.6%(シンガポール・マレーシアは90%超)。
-
成功の再現:1人あたり GDP は10年前の中国と近く、中国のゲーム企業は国内で培った戦略をここで再現できています。
新たな潮流:e スポーツの視聴者は増え続けており、2023年に最も成長したのは「パーティ/スポーツ」系のカテゴリです。
04. ゲーム企業が直面する課題
1. 現地市場の理解と文化
宗教と文化はビジネスに深く影響します。インドネシアはイスラム教、タイは仏教、フィリピンはキリスト教が中心です。インドネシアのような島嶼国では物流コストが高く、ミャンマーなど政治的な複雑さがリスクとなる地域もあります。
2. 規制コンプライアンス
インドでの禁止措置からアプリストアでの厳格な削除まで、「データセキュリティ」をめぐる規制は強まっています。参入前のコンプライアンス自己点検が欠かせません。
3. 極めて細分化された決済環境
東南アジアは通貨も決済手段も非常に多様です。
-
課題:ユーザーはクレジットカードではなく、GCash、DANA、MoMo など多様なローカルウォレットを使います。
-
解決策:これらを束ねる、リソース集約的な仕組みが必要です。たとえば Waffo は、50を超える新興国市場で70以上の通貨と300種類以上の決済手段を統合し、PCI DSS 認証と香港 MSO ライセンスを保有しています。
4. エコシステム・パートナーの不足
グローバル展開は複雑です。マーケティング、決済、運用をまとめて任せられるパートナーを見つけるのは難しいものの、効率のためには欠かせません。
5. 技術インフラの人材
グローバルな構築・運用を担う人材は不足しています。もっとも、中国のクラウド事業者(アリババクラウド、テンセントクラウド)が域内で急速に展開し、この技術基盤を支えつつあります。
結び
国際情勢が変化するなか、ゲーム企業は単なる市場拡大の先を見据える必要があります。本当の課題であり機会でもあるのは、優れたリソースと人材、そして Waffo のような法令に準拠した決済基盤を組み込んだ、持続可能でローカライズされた戦略を築くことです。それが東南アジアで長く勝ち続ける道になります。
この記事は役に立ちましたか?