インドネシア税務ガイド:法人税・VAT・優遇措置を読み解く
外国企業向けにインドネシアの税制を網羅したガイド。法人所得税(22%)、VAT(11%)、デジタルサービス税、利用できる優遇措置を解説します。
海外へ展開するすべての企業にとって、現地の税法順守は避けて通れない重要事項です。海外進出を支えるため、私たちは「Waffo 税務トーク」を始めました。主要な海外市場の税制とリスクを解きほぐす連載です。第 1 回はインドネシアです。
01. 経済概観
ASEAN 最大の経済国であるインドネシアは、国内消費に支えられて堅調な成長を続けています。
-
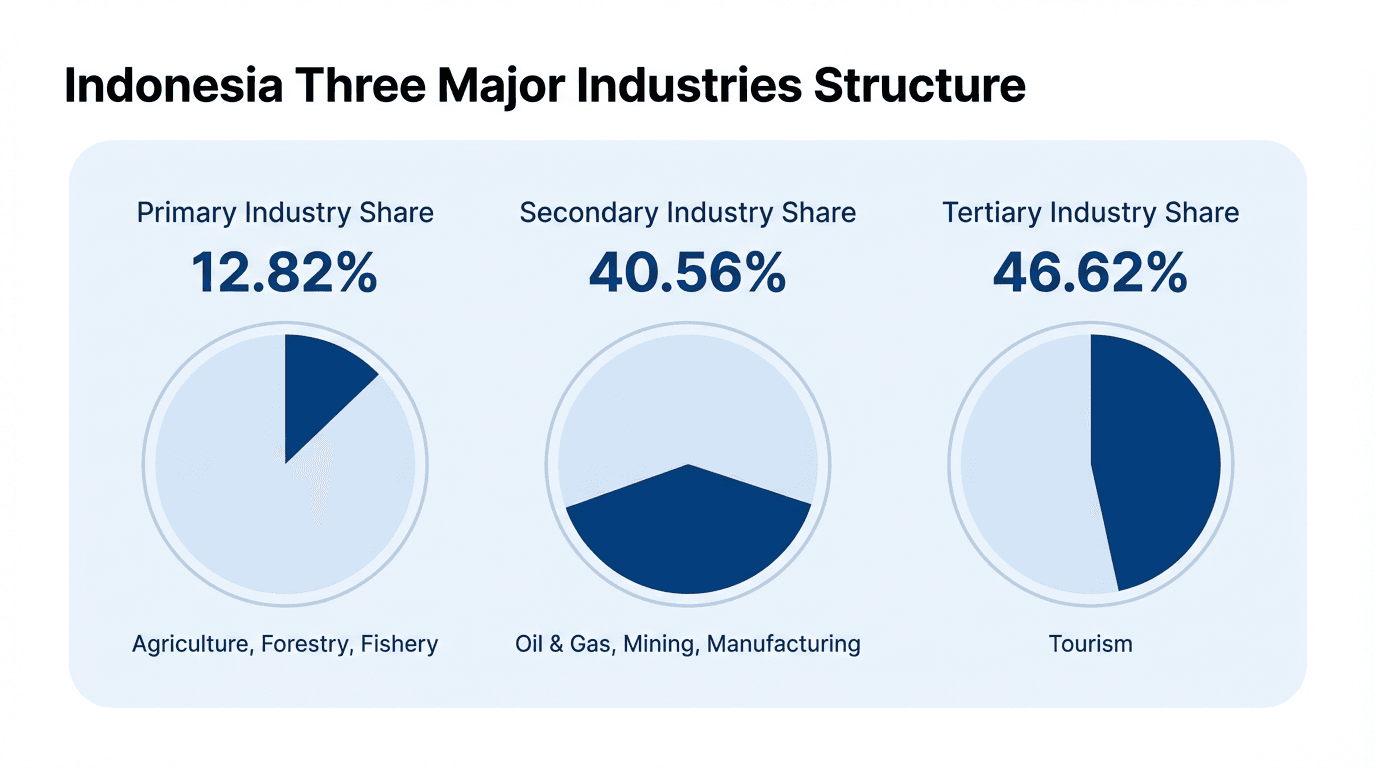
構造:農業、工業、サービス業がバランスよく育っています。
-
見通し:良好なマクロ指標と独自の比較優位が、海外からの投資を引き寄せ続けています。
(市場の詳細は、以前のレポート「インドネシア決済市場の概観」もご覧ください)
02. インドネシアの主な税目
インドネシアは中央と地方の二層構造の税制を採っています。立法権は中央に集約されていますが、地方政府にも一定の規制権限があります。
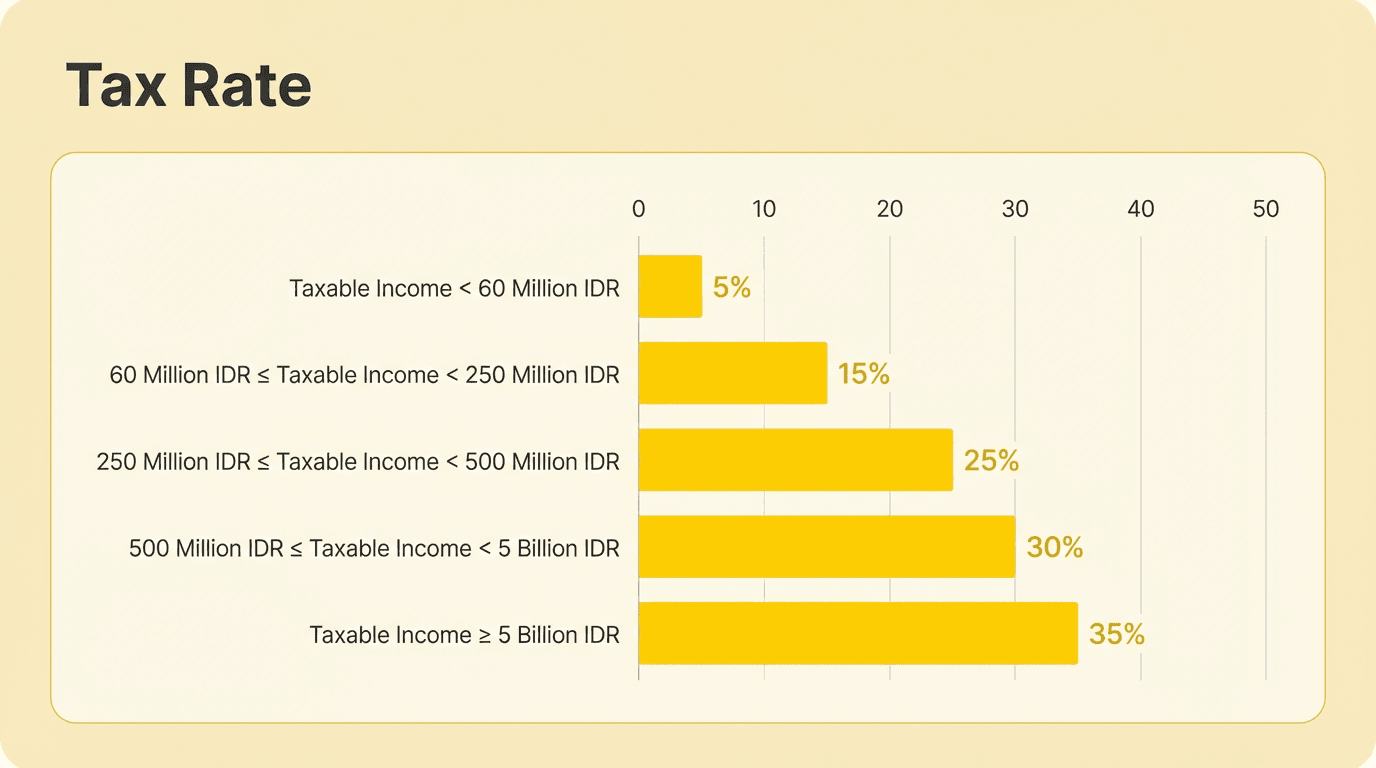
1. 法人所得税(CIT)
A. 居住法人:インドネシアで設立・登記された事業体(恒久的施設を含む)。
-
標準税率:22%。
-
中小企業向け優遇:
中小企業(SME)は 50% の税額軽減を受けられる場合があります。
年間総売上が 48 億ルピア未満の零細企業は、最初の 3 年間、売上の 0.5% を最終税として納付できます。
B. 優遇措置(タックスホリデー)
-
免除:一定の要件を満たす企業は、投資額に応じて 5〜20 年にわたり法人税の 50% または 100% の免除を受けられます。
-
期間終了後:ホリデー終了後 2 年間、25% または 50% の軽減が適用されます。
C. 非居住法人:インドネシア源泉の所得のみが課税対象で、税率は居住法人と同じです(租税条約が適用される場合を除く)。
2. 付加価値税(VAT)
デジタルエンターテインメントや SaaS の企業にとって、ここは要点です。
-
標準税率:11%(5〜15% の範囲で調整可能)。
-
VAT 徴収義務:海外のデジタルサービス提供者は、次のいずれかに該当する場合に VAT を徴収する必要があります。
年間取引額が 6 億ルピア(約 3 万 8,000 ドル)超、または月間 5,000 万ルピア超。
年間の利用者が 12,000 人超、または月間 1,000 人超。
-
コンプライアンス:名称、住所、納税者番号(NPWP)、税額の内訳を記載した税込インボイスの発行が必要です。怠ると罰則の対象となり得ます。
-
非課税:
産地から直接採取される鉱業・掘削製品。
生活必需品、医療サービス、金融サービス、教育。
低価格住宅。
3. その他の主な税目
-
印紙税:特定の文書(契約書、公正証書、高額有価証券)に対し、1 件 1 万ルピアの定額。
-
関税:輸入関税は 0〜150%(CIF 基準)。政府プロジェクト、経済特区(KEK)、自由貿易区(FTZ)には優遇があります。
03. リスク管理とコンプライアンス
1. 申告リスク
-
事業体の形態:外国投資家は PT PMA(外国投資有限責任会社)を設立する必要があります。
-
義務:PMA は税務上の居住者であり、法人税・VAT・源泉税(WHT)について月次・年次の申告が必要です。投資計画の報告も求められます。
2. 申告期限
-
月次源泉税:翌月 10 日までに納付、20 日までに申告。
-
月次 VAT:翌月末までに納付・申告。
-
年次法人税:課税年度終了後 4 か月目の末日までに申告。
3. 税務調査のリスク
インドネシアは自己申告制度(セルフアセスメント)を採用していますが、税務当局(DGT)は申告内容を調査できます。
-
契機:還付申請はほぼ確実に調査の引き金になります。
-
範囲:特定の期間・年度のすべての税目に及ぶことがあります。
4. 租税条約の活用
次の理由から、二重課税防止条約(DTA)に基づく低い源泉税率を活用できていない企業が少なくありません。
-
租税条約の内容を把握していない。
-
居住者証明(COD)を取得していない。
-
現地の会計事務所との連携が不十分。
結び:動く前に計画を
インドネシア進出の前に、十分な税務デューデリジェンスを行ってください。
-
参入前:自社のビジネスモデルがもたらす税務上の影響を把握する。
-
運営時:期限内に正確に申告し、罰則を避ける。
-
権利:優遇措置と条約上の特典を活用し、税負担を最適化する。
Waffo は決済を担うだけでなく、こうした税務の複雑さを乗り越えるためのコンプライアンス基盤も提供します。
この記事は役に立ちましたか?