2025 年の日本の決済事情:現金社会で進む「キャッシュレス・ビジョン」
2025 年の日本の決済環境を網羅したガイド。現金やコンビニ払いから PayPay、楽天ペイまで、「キャッシュレス・ビジョン」市場の攻略法を Waffo が解説します。
世界 3 位の経済規模を持つ日本は、対照の国です。最先端のロボティクスや半導体を擁する一方で、決済の風景は伝統に深く根ざしています。
-
資源の乏しさ:資源の 90% を輸入に頼っています。
-
緩やかな回復:個人消費に支えられ、経済は「緩やかに回復」しています。
-
デジタルの逆説:デジタル経済の規模は大きい一方、プライバシーへの意識から発展はやや緩やかです。
-
現金文化:「キャッシュレス・ビジョン」が掲げられてなお、取引の 60% は現金で行われています。
01. 経済概観:目覚める巨人
基本情報
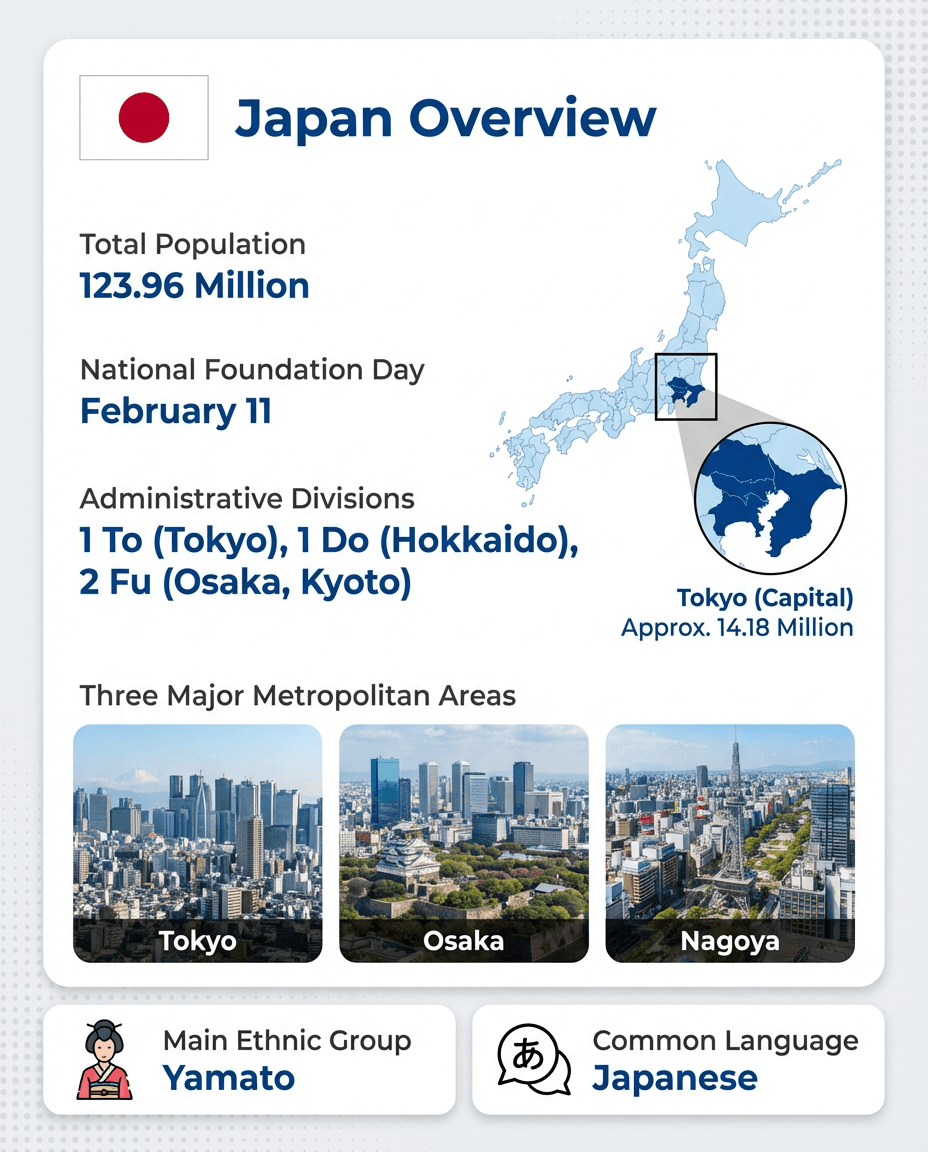
日本の国土面積は 37 万 8,000 平方キロメートル、島嶼国家です。
経済の活力
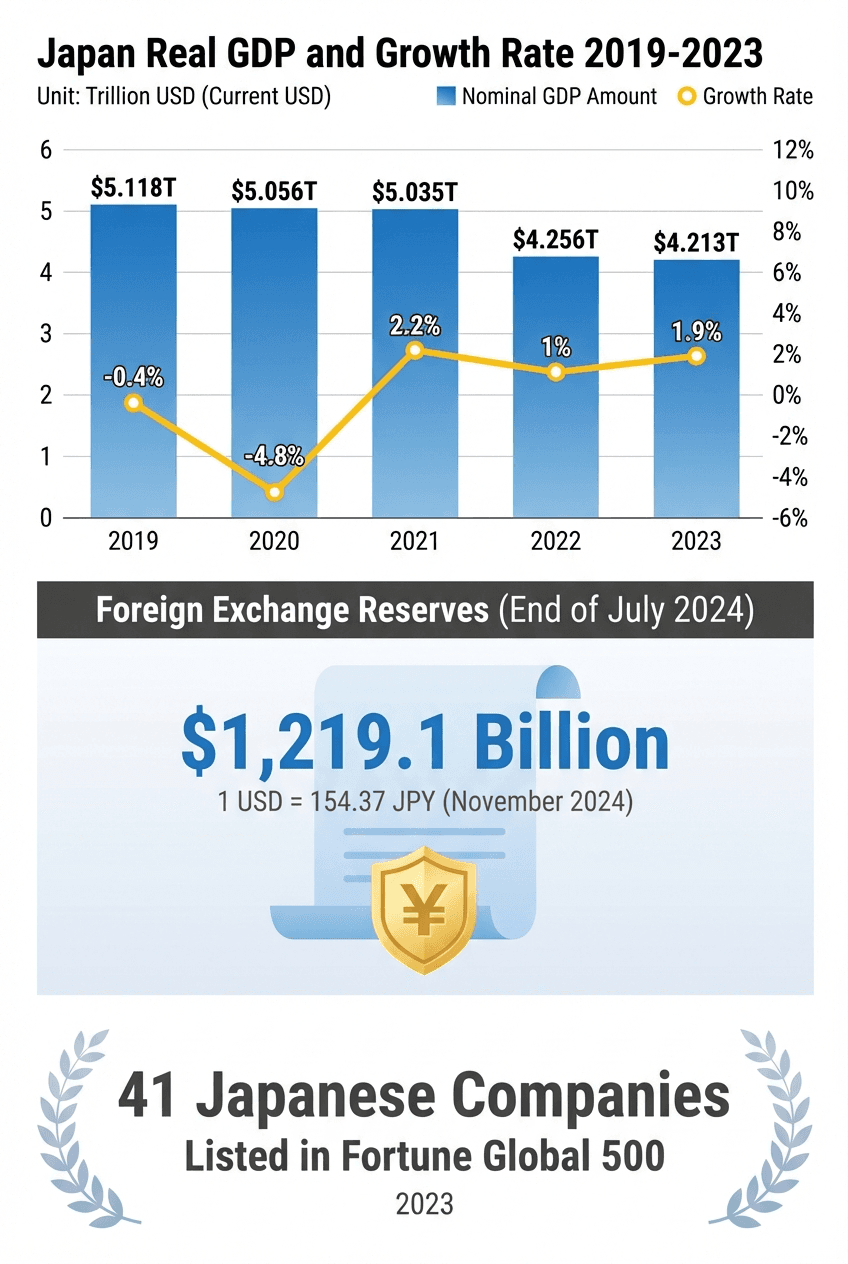
先進国である日本の GDP は 2023 年に 1.9% 成長し、559 兆円に達しました。32 年連続で世界最大の債権国でもあります。半導体、自動車、ロボティクス、造船が主要産業です。
貿易のハブ
2023 年の貿易総額は 211.1 兆円。およそ 200 の国と地域と取引があり、世界の商取引において要となる市場です。
02. デジタル経済とインフラ
インフラ
日本のモバイルネットワークは高度に発達しています。スマートフォンの普及率は 2010 年の 4% から 2023 年には 96.3% へと上昇しました。
EC:着実な成長
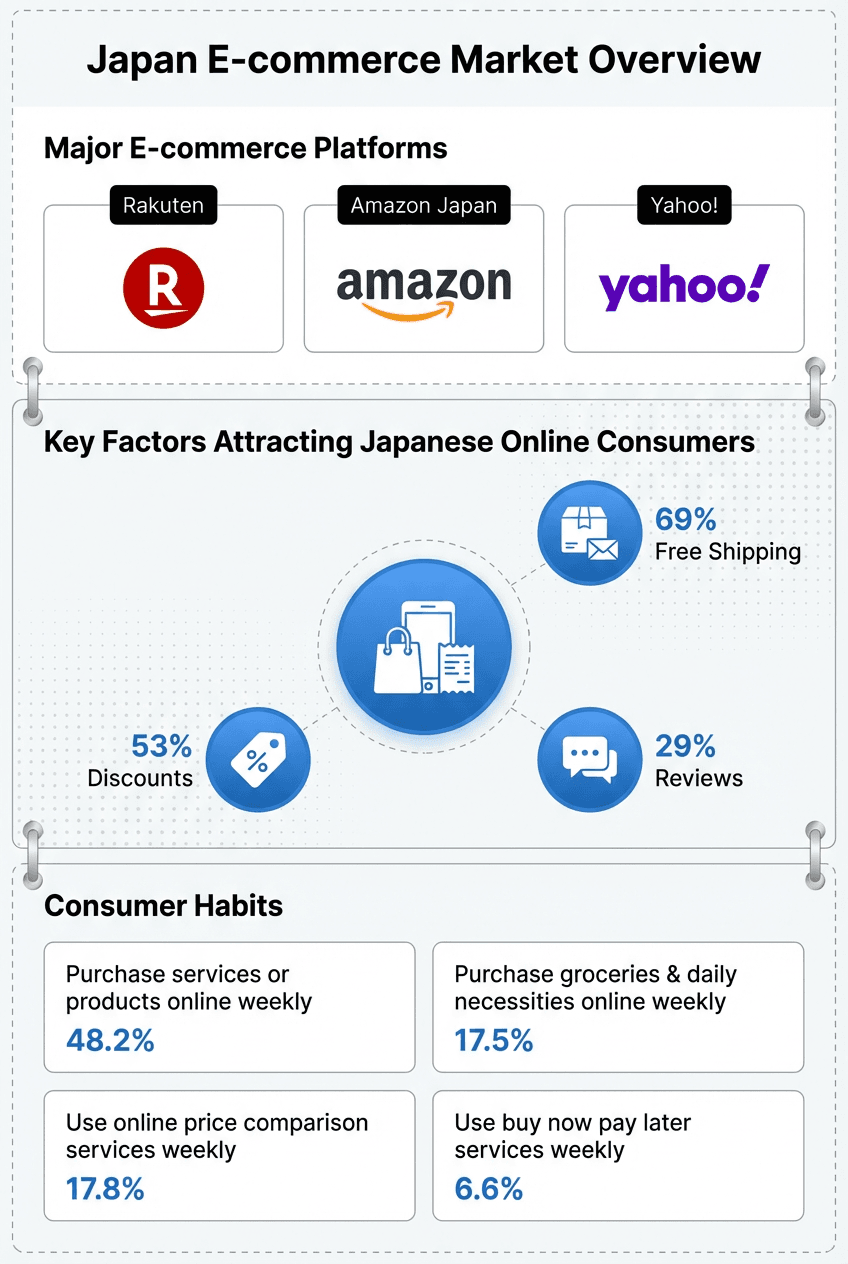
日本の越境 EC 市場は世界 3 位の規模で、2023 年には 1 億 3,000 万ドルに達する見込みです。オンラインショッピングへの志向は他の先進国に比べて控えめですが、コロナ禍を経て消費行動は急速にデジタルへ移りつつあります。
03. 決済の主戦場:現金かウォレットか
政府は 2025 年までにキャッシュレス決済比率 40%、長期的には 80% を目標に掲げています。ただし市場は分散しています。
1. 現金とコンビニ払い
プライバシー意識を背景に、現金が主役(シェア 60%)です。オンライン購入ではコンビニ払いが欠かせません。
-
仕組み:オンラインで注文し、コンビニのレジで現金を支払います。
-
主要プレイヤー:セブン-イレブン(21,000 店舗超)、ファミリーマート(16,000 店舗超)、ローソン、ミニストップ、セイコーマート、デイリーヤマザキ。
-
重要な理由:若年層や銀行口座を持たない層に好まれる手段だからです。
2. クレジットカード
少額では現金が優勢ですが、高額の買い物やオンラインショッピングではクレジットカードが標準です。
- 主要ブランド:JCB(日本の国内大手)、Visa、Mastercard、AMEX。
3. 電子ウォレット(「ペイ戦争」)
中国のような二強構造とは異なり、日本のウォレット市場は激戦区です。
-
PayPay:ユーザー 5,700 万人、浸透率 47.5% のリーダー。ソフトバンク/ヤフーを背景に、320 万か所超で QR 決済に対応します。
-
楽天ペイ(R Pay):楽天経済圏で強く、ポイント制度と使いやすさ(クレジットカード不要)で人気。シェアは 25.8%。
-
au PAY:通信大手 KDDI の巨大なユーザー基盤を活用。スマートフォンで支払い、Ponta ポイントをその場で使えます。
-
メルペイ:C2C マーケットプレイス「メルカリ」の決済サービス。170 万か所で利用できます。
4. 銀行振込(Pay-easy)
オンライン購入者の 10% 以上が銀行振込を選びます。
- Pay-easy:複数の銀行と ATM を束ねる主要な仕組みで、高額取引で使われます。
結び:日本で勝つには 日本への参入では、「現金文化」を尊重しつつ「キャッシュレスの未来」を取り込む必要があります。
-
マス市場に届くには、コンビニ払いの提供が不可欠です。
-
高額商材にはクレジットカード(とくに JCB)への対応が必要です。
-
モバイル中心のユーザーに向けて、PayPay と楽天ペイは外せません。
Waffo がこのギャップを埋めます
コンビニ払い、銀行振込、クレジットカード、電子ウォレットをひとつのプラットフォームに統合し、スマートフォンで払う人にも千円札で払う人にも対応できる体制を整えます。
この記事は役に立ちましたか?