フィリピンの決済事情:現金中心の経済で台頭する電子ウォレット
フィリピンの決済環境を網羅したガイド。GCash や Maya から QRPH、現金まで、若く成長著しいこの市場を攻略する方法を紹介します。
フィリピンは ASEAN の原加盟国であり、APEC の主要な参加国でもあります。インフラやビジネス環境はなお発展途上ですが、消費力と貿易力は力強いものがあります。
-
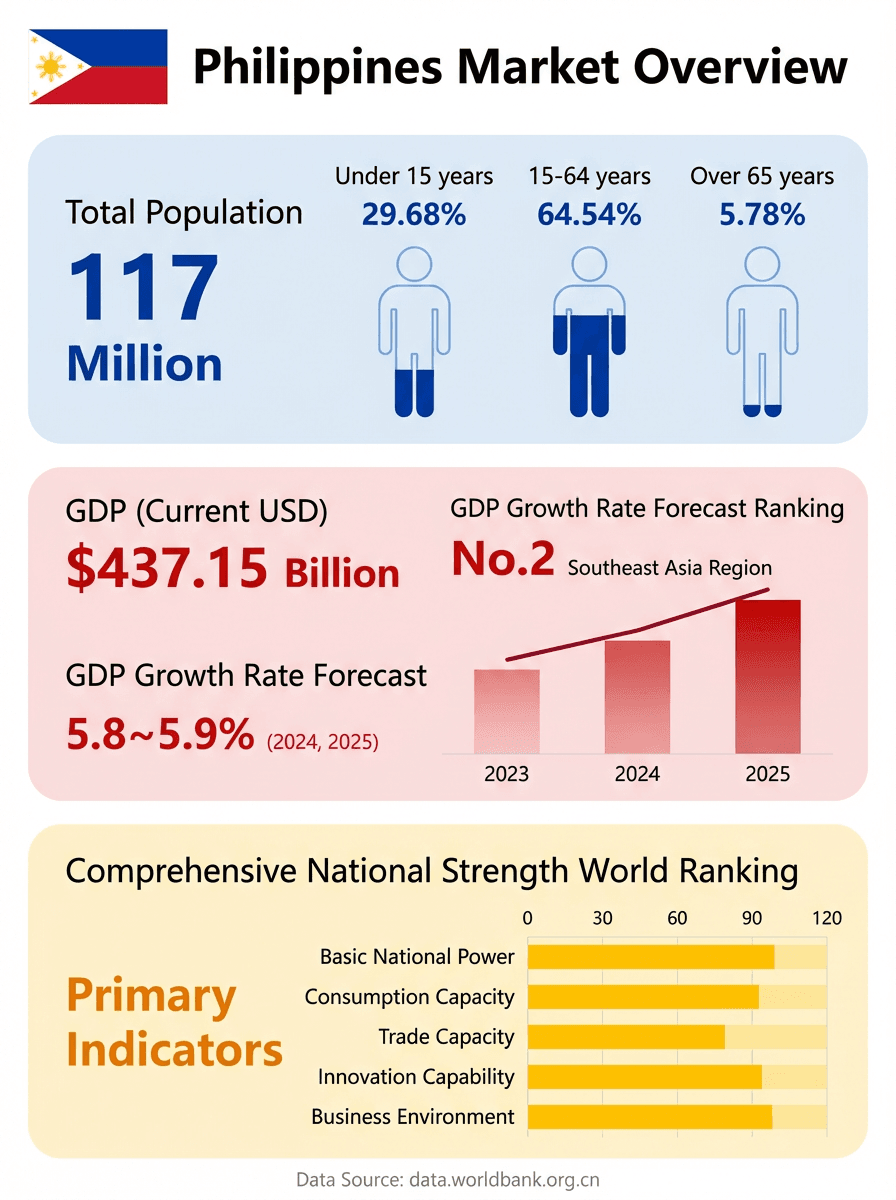
人口ボーナス:人口 1 億 1,700 万人、うち 64% が 15〜64 歳。
-
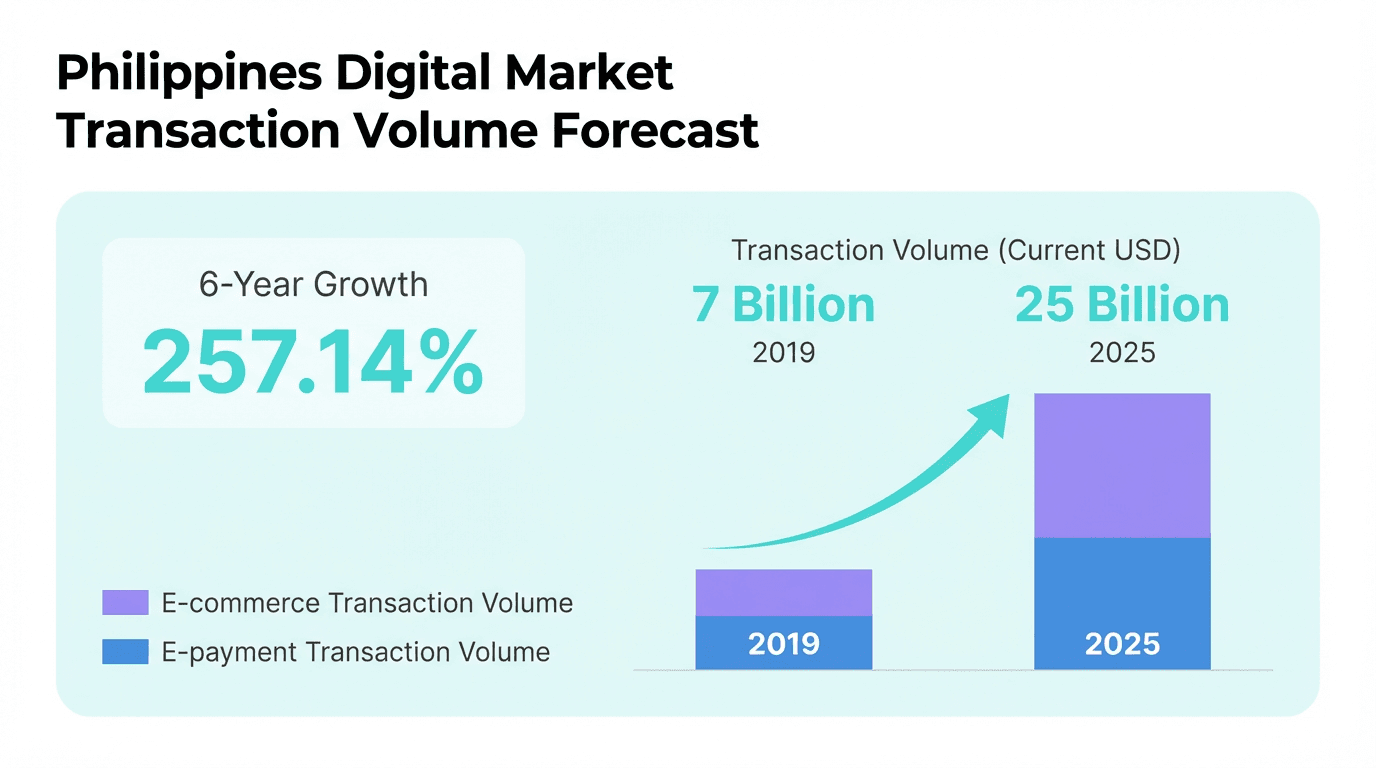
EC の急成長:2023 年の市場規模は 136 億 3,000 万ドルで、この 10 年で 100 倍に拡大。
-
デジタルの浸透:インターネット普及率 73%、スマートフォン利用率 69%。
-
決済のシフト:現金が依然優勢ながら、電子ウォレットが 30% 超のシェアを獲得。
-
金融包摂:電子マネー口座(36%)が従来の銀行口座(23%)を上回りました。
01. 概観:消費主導の市場
人口の力
人口は前年比 1.5% で増加しており、若く巨大な消費者基盤があります。この人口構成は、小売と EC の成長に大きな「ボーナス」をもたらしています。
デジタル経済
近隣国より出遅れて始まったものの、デジタル経済は花開いています。
-
利用者:EC 利用者は 5,147 万人。
-
傾向:回答者の 40% が「Buy Now, Pay Later(BNPL)」に関心を示しています。
-
金融:金融サービスの浸透率は 56% に達しました。
02. 決済の主戦場:現金かウォレットか
オンライン決済の利用は従来低水準でしたが、政策とパンデミックが多様化を加速させました。
1. 電子ウォレット
電子ウォレットは最も成長の速い決済手段で、30% を超えるシェアを持ちます。
- 主要プレイヤー:GCash と Maya は誰もが知る存在で、請求書の支払いからオンラインショッピングまで幅広く使われています。
2. 現金
現金は依然として主流の支払い手段で、とくに地方や小規模小売店で根強く使われています。ただしデジタル化の進展にともない、そのシェアは着実に低下しています。
3. QR 決済(QRPH)
QRPH は中央銀行(BSP)が導入した国家 QR コード規格です。
-
機能:銀行と非銀行の電子マネー発行体の間で相互運用可能な決済を実現します。
-
影響:標準化されたコードにより、送金と加盟店への支払いを速く安全に行えます。
4. クレジットカードとデビットカード
先進国に比べると普及率は低いものの、都市部では上昇しています。
- シェア:カードは EC 取引額の 20% 近くを占め、とくに高単価の商品で使われます。
5. 銀行振込
パンデミックを機に利用が拡大し、B2B 取引や高額決済に欠かせません。ただし手数料が障壁になることもあります。
03. 主要プレイヤー:デジタルの巨人
GCash
「フィリピンの Alipay」とも呼ばれる、押しも押されもせぬスーパーアプリです。
-
ユーザー:アクティブユーザー 8,100 万人超(2023 年 5 月時点)。
-
エコシステム:Globe Telecom とアントグループが支援し、送金、請求書支払い、買い物、投資までをカバー。
-
リーチ:250 万の加盟店で利用可能。
Maya Business(旧 PayMaya)
GCash の主要な競合で、洗練された安全性の高いデジタルウォレットを提供します。
-
特徴:月額費用なし、リアルタイムの取引モニタリング、暗号資産サービスの統合。
-
対象:個人、法人に加え、社会給付の支給で政府機関にも利用されています。
GrabPay
東南アジアを代表するスーパーアプリ Grab に統合されています。
-
用途:配車やフードデリバリーに欠かせないほか、オンライン・オフラインの小売決済でも利用が広がっています。
-
ユーザー基盤:域内で 1 億 1,500 万人超。
ShopeePay
Shopee プラットフォームに統合されたウォレットです。
- エコシステム:35 を超える銀行・電子ウォレットと連携し、オンライン購入者にスムーズな決済を提供します。
Coins.ph
暗号資産分野の先駆者です。
- 機能:銀行口座がなくても、暗号資産(ビットコイン、イーサリアム、XRP)の売買や請求書の支払いができるモバイルウォレット。
伝統的な銀行と店頭支払い(OTC)
銀行:BDO、BPI、UnionBank、RCBC が充実したデジタルバンキングを提供しています。
- 店頭支払い(OTC):セブン-イレブンの CLIQQ キオスクは、現金派の顧客がオンラインの請求や購入を支払ううえで重要な役割を果たします。
結び:好機をつかむ
若い人口構成と急速なデジタル化により、フィリピンには大きな可能性があります。一方で、インフラの不足やサイバーセキュリティのリスクといった課題も残ります。
Waffo が展開を支えます
GCash、Maya、QRPH、ローカルカード、店頭支払いを網羅した決済ソリューションを提供し、すべてのフィリピンのお客様にシームレスに対応できるようにします。
この記事は役に立ちましたか?