タイ税務ガイド:法人税・VAT・優遇措置を読み解く
外国企業向けにタイの税制を網羅したガイド。法人所得税(20%)、VAT(7%)、デジタルサービス税、「Thailand Plus」の優遇措置を解説します。
海外へ展開するすべての企業にとって、現地の税法順守は避けて通れない重要事項です。インドネシア編に続き、「Waffo 税務トーク」は主要市場の税制とリスクを引き続き解説します。今回はタイです。
01. 経済概観
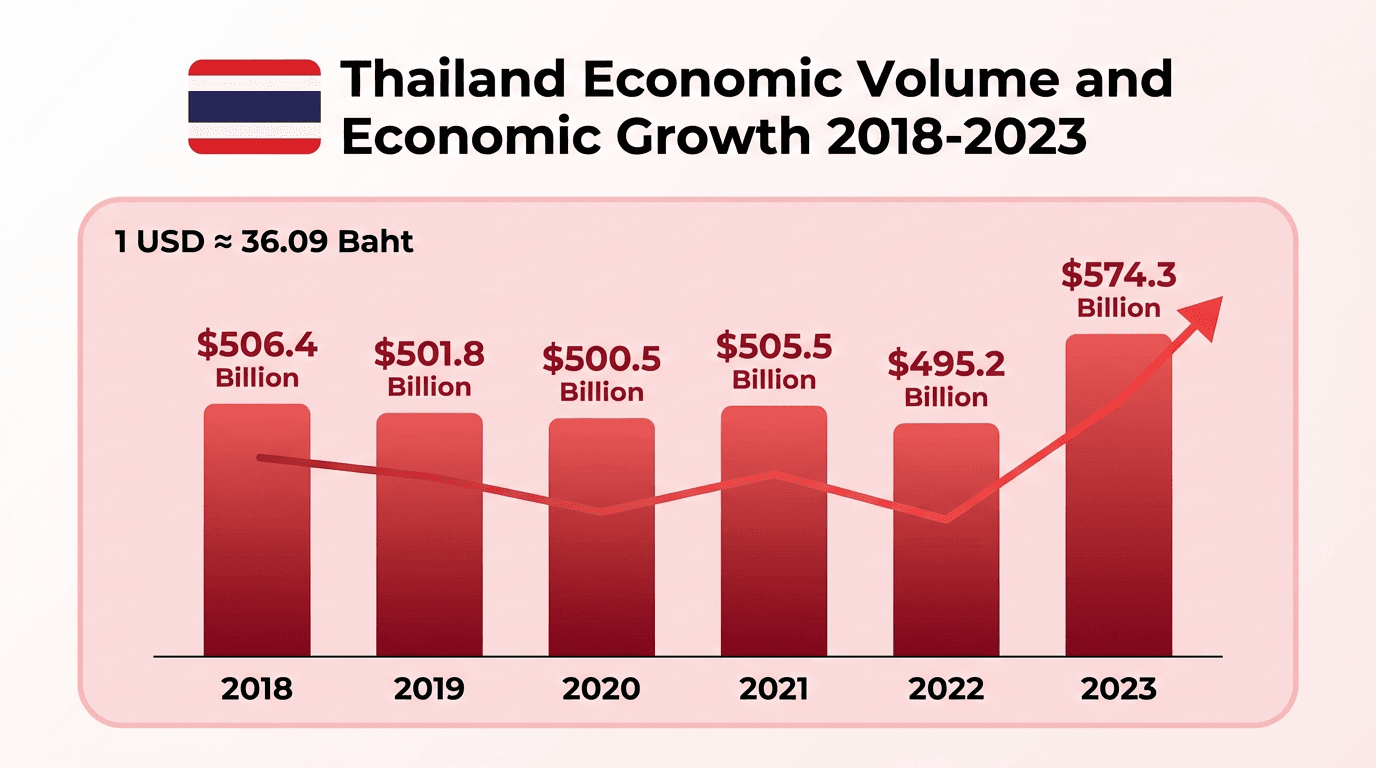
世界情勢が揺れるなかでも、タイは東南アジアの主要国であり続けています。
- 主要産業:観光、工業、農業が経済の柱です。
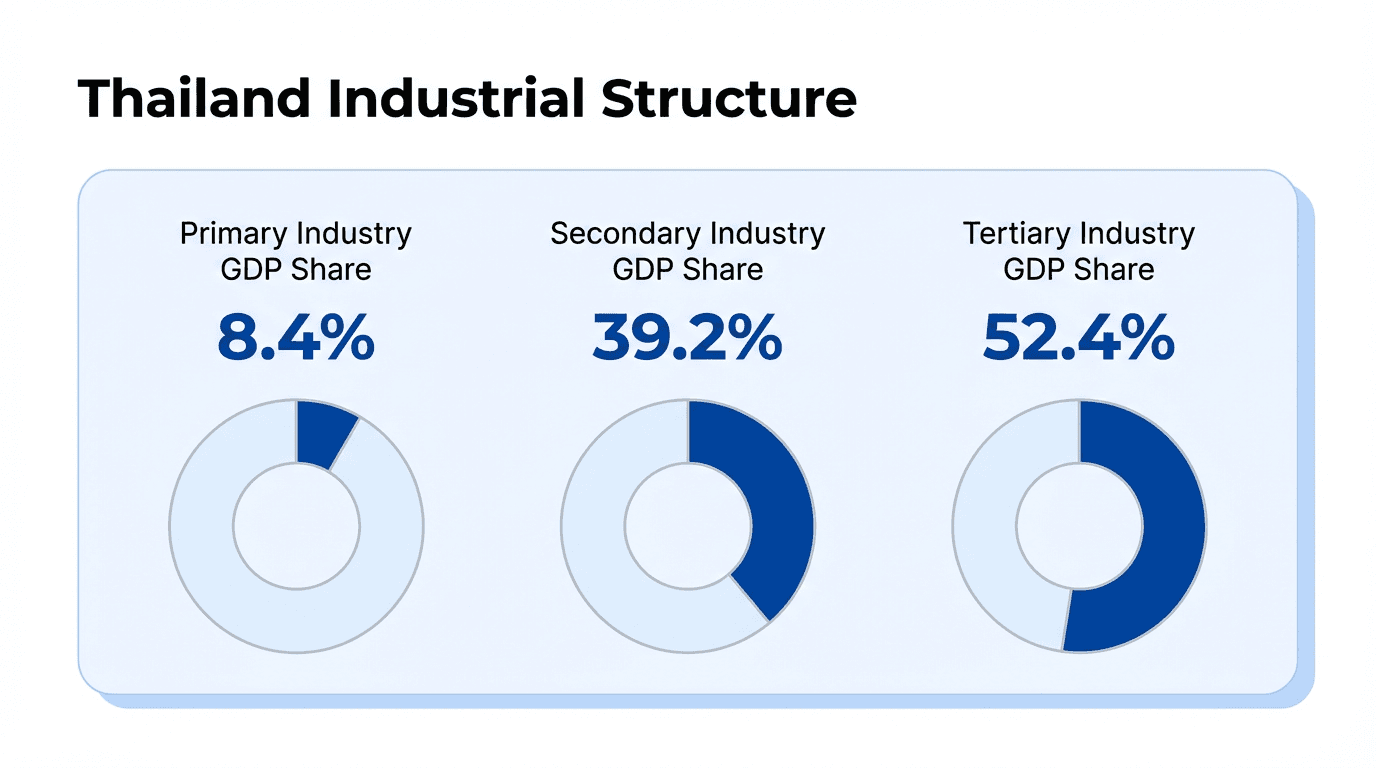
- 製造のハブ:タイは東南アジアの自動車製造の中心地であり、ASEAN 最大の自動車市場です。電子産業も急速に成長しています。
(市場の詳細は、以前のレポート「タイ決済市場の概観」もご覧ください)
02. 税制と法的枠組み
1. 法的枠組み
タイの税制の基礎は 1938 年の歳入法典(Revenue Code)で、法人所得税(CIT)、個人所得税、VAT、特定事業税、印紙税を規定しています。
- 権限:財務省と内閣は、経済情勢に合わせて勅令により法典を改正できます。
2. 税務行政
徴収を担うのは歳入局(Revenue Department)です。タイは自己申告制度を採用しており、納税者は所得を申告し納税する法的義務を負います。脱税には厳しい罰則が科されます。
3.「Thailand Plus」の優遇措置
投資を呼び込むため、タイは 2019 年に「Thailand Plus」パッケージを打ち出しました。
-
東部経済回廊(EEC):EEC への投資は、最長 13 年のタックスホリデーまたは減税を受けられます。
-
追加控除:高度な STEM 人材の採用、従業員研修、自動化・ロボティクスへの投資に対して追加の控除が認められます。
4. 電子サービス税
2021 年 9 月 1 日以降、海外の電子サービス提供者は、タイ国内の VAT 未登録顧客へのサービスについて 7% の VAT を徴収する必要があります。これにより、国内外の事業者が同じ土俵に立つことになりました。
03. タイの主な税目
1. 法人所得税(CIT)
A. 居住法人:タイ法に基づいて設立された事業体(有限会社、公開有限会社など)。
-
標準税率:純利益に対して 20%。
-
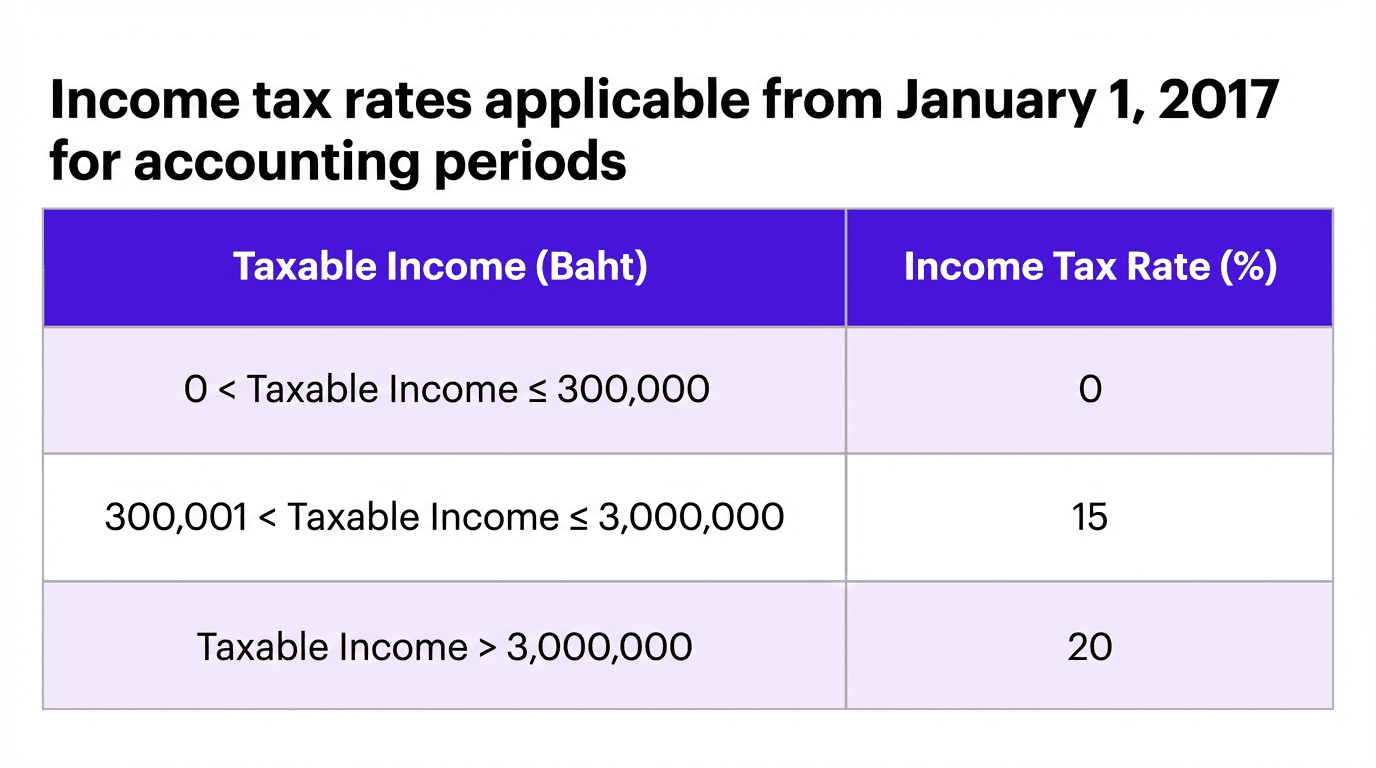
中小企業向け優遇:
払込資本 500 万バーツ以下かつ収入 3,000 万バーツ以下。
税率:累進(最初の 30 万バーツは 0%、30 万〜300 万バーツは 15%、300 万バーツ超は 20%)。
- 源泉税(WHT):
海外へ送金する配当に 10%。
海外へ送金するその他の所得(ロイヤルティ、利息など)に 15%。
B. 非居住法人:タイで設立されていないものの、タイ源泉の所得を得ている会社。
タイで事業を行う場合:純利益に対して 20%(居住法人と同じ)。
タイで事業を行わない場合:タイから、またはタイ国内で支払われる総収入に課税(通常は 15% または 10% の源泉徴収)。
C. 優遇措置(BOI):投資委員会(BOI)は手厚い優遇を提供しています。
- タックスホリデー:対象事業には最長 13 年の法人税免除。
国際ビジネスセンター(IBC):タイ国内での支出額(6,000 万、3 億、6 億バーツ)に応じて、15 年間 8%、5%、3% の軽減税率が適用されます。
2. 付加価値税(VAT)
A. 範囲:物品の販売、サービスの提供、輸入に適用されます。
-
しきい値:年間売上が 180 万バーツを超える事業者は登録が必須です。
-
デジタルサービス:海外のデジタルサービス提供者は、タイの VAT 未登録者からの収入が年間 180 万バーツを超える場合、登録が必要です。
B. 税率
-
標準税率:経済支援のため、法定の 10% から 7% に引き下げられています。
-
ゼロ税率(0%):物品・サービスの輸出、国際輸送、国連機関や大使館への販売に適用。
C. 非課税
小規模事業者(売上 180 万バーツ未満)。
農産物、新聞の販売、教育・医療サービス。
(キャプション:タイの主要税率——法人税 20%、VAT は 7% に引き下げ。)
3. 関税
HS コードに基づき、税率は 0〜80% の範囲です。
- 免除:自由貿易区(FTZ)、保税倉庫、BOI 認定プロジェクトが対象となります。
04. リスク管理とコンプライアンス
1. 情報の報告
中国の居住法人は、タイ法人の持分が 10% 以上になる場合、中国の税務当局への報告が必要です。
2. 移転価格(TP)のリスク
歳入局は関連者間取引を厳しく見ています。リスクが高いとされる兆候は次のとおりです。
-
関連者間取引の金額が大きい。
-
2 年を超える継続的な赤字。
-
競合と比べて利益率が低い。
-
関連者への管理料やロイヤルティの支払い。
3. 租税条約の活用
次の理由から、二重課税防止条約(DTA)の特典を受け損ねる企業が少なくありません。
必要書類(居住者証明など)が整っていない。
二重課税を避けるための外国税額控除を申請していない。
結び:動く前に計画を
タイへの進出には、その税務環境の明確な理解が欠かせません。
-
デューデリジェンス:設立前に税務上の影響を把握する。
-
コンプライアンス:申告期限と移転価格ルールを守る。
-
最適化:BOI の優遇と条約上の特典を活用し、効率を最大化する。
Waffo は決済だけでなく、タイの規制環境に自信を持って向き合うためのインサイトも提供します。
この記事は役に立ちましたか?