ベトナム税務ガイド:法人税・VAT・コンプライアンスを読み解く
外国企業向けにベトナムの税制を網羅したガイド。法人所得税(20%)、デジタルサービスの VAT 規定、コンプライアンス上のリスクを解説します。
海外へ展開するすべての企業にとって、現地の税法順守は避けて通れない重要事項です。インドネシア、タイに続き、「Waffo 税務トーク」は主要市場の税制とリスクを引き続き解説します。今回はベトナムです。
01. 経済概観
ベトナムは伝統的な農業国から、成長著しい市場経済へと姿を変えました。
-
成長:2002年から2021年にかけて1人あたり GDP は3.6倍に。2023年の GDP は4,300億ドルに達しました。
-
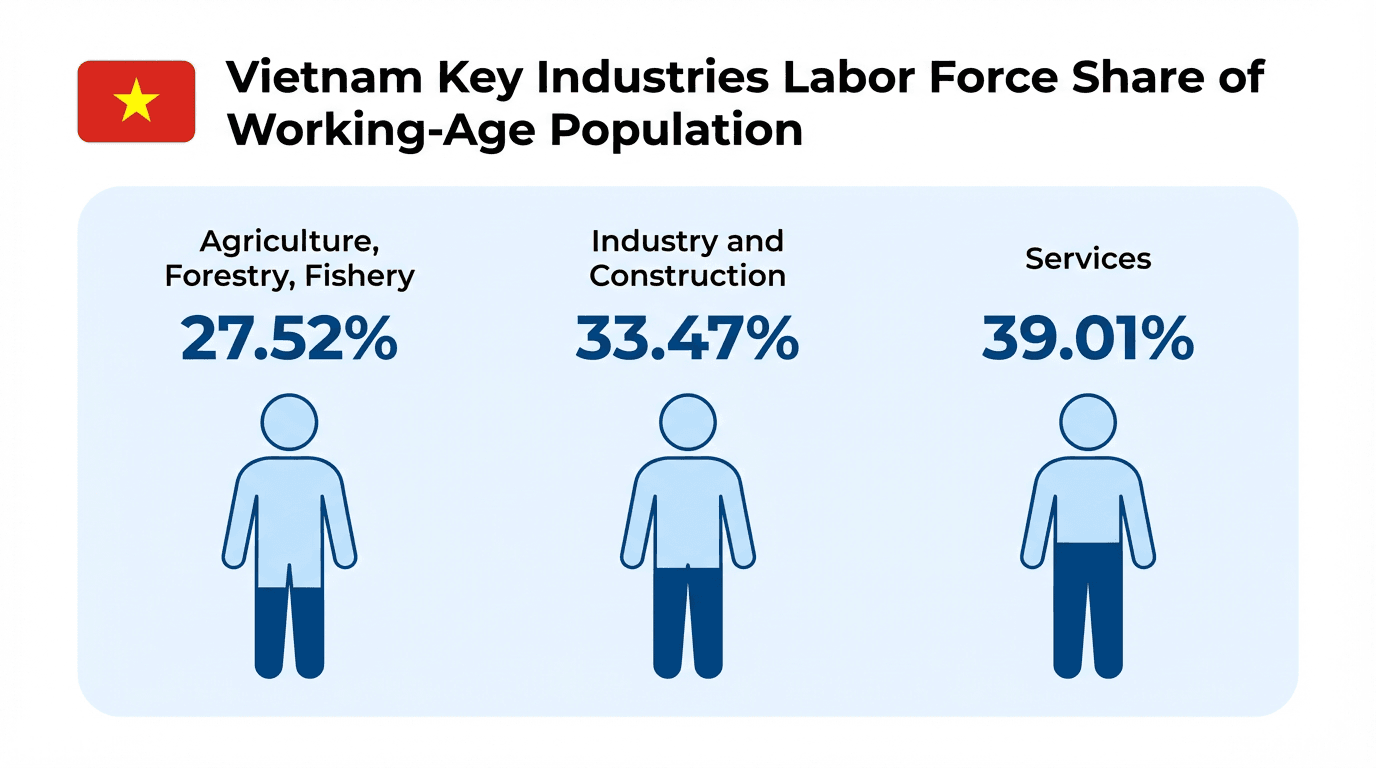
重点産業:冶金、電子、グリーンエネルギー、物流が中長期的な優先分野とされています。
(市場の詳細は、以前のレポート「ベトナム決済市場の概観」もご覧ください)
02. 税制と法的枠組み
1. 法的枠組み
課税権は中央に集約されています。主な法律は、税務管理法、法人所得税法(CIT)、付加価値税法(VAT)、個人所得税法(PIT)です。
2. 改革の方向性
ベトナムは税務手続の簡素化と行政のデジタル化を進め、ビジネス環境の改善を図っています。新たな規定は EC と移転価格を対象とし、デジタル事業と実店舗事業の公正な競争を確保しようとしています。
03. ベトナムの主な税目
1. 法人所得税(CIT)
A. 居住法人:ベトナム法に基づいて設立された事業体。
-
範囲:全世界所得が課税対象。
-
課税所得:事業収入、サービス収入のほか、キャピタルゲイン、知的財産のロイヤルティ、資産譲渡などのその他所得を含みます。
-
標準税率:20%(2016年1月1日より適用)。
B. 非居住法人:ベトナムに恒久的施設を持たないものの、ベトナム源泉の所得を得ている事業体。
-
源泉徴収:ベトナム側の支払者は、海外法人への支払いにあたって税を源泉徴収する必要があります(外国契約者税)。
-
税率:恒久的施設がある場合、法人税は原則20%。
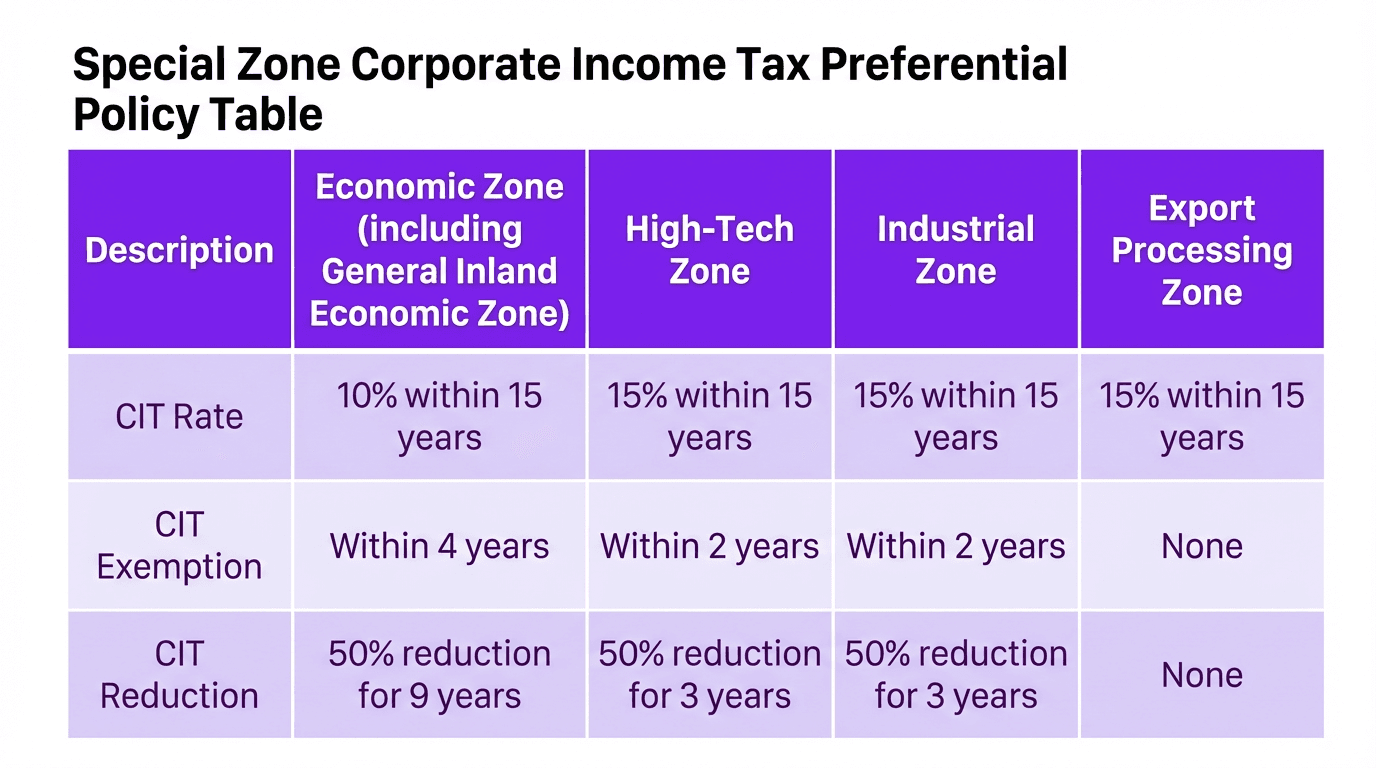
C. 優遇措置:ベトナムは優遇について自己評価制度を採っています。企業が自ら要件該当性を判断し、軽減額を計算して年度末に申告します。
- リスク:後日、税務当局に要件を満たしていないと判断された場合、税の追徴に加えて利息と罰金(未納額の1〜5倍)が課されます。
2. 付加価値税(VAT)
A. デジタルサービス税:デジタルエンターテインメントや SaaS の企業にとって、ベトナムの VAT 規則は厳格です。
登録:海外のデジタルサービス提供者はすべて登録が必須です。しきい値方式のインドネシアと異なり、ベトナムでは最初の取引から登録が求められます。
B. 範囲:ベトナム国内での生産・取引・消費に用いられる物品とサービスに適用されます。
C. 税率
-
標準税率:10%(多くのデジタルサービスに適用)。
-
軽減税率:5%(清浄水、教材など)および0%(輸出)。
D. 優遇
-
非課税:ソフトウェア製品、医療サービス、金融派生サービス。
-
非関税地域:輸出加工区内で取引される物品・サービスは非課税。
3. 輸出入関税
税率は HS コードに基づき財務省が定めます。
-
一般税率:優遇税率 × 150%。
-
計算:関税 = CIF 価額 × 税率。
-
輸入時 VAT:(CIF 価額 + 関税)× VAT 税率。
-
優遇:原産地証明(C/O)を用いることで、ACFTA などの貿易協定のもとで関税が0%になる場合があります。
04. リスク管理とコンプライアンス
1. 情報の報告
外国投資家は「申請—登録—公示」の手順を厳格に踏む必要があります。税務当局に提出するデータは、完全かつ正確で、期限内であることが求められます。
2. 申告リスク
-
誤り:申告の誤りによる過少納付には、罰金と利息が課されます。
-
自主的な修正:税務調査の通知前に納税者が自ら誤りを訂正した場合、罰金が免除され、本税と利息のみで済むことがあります。
3. 移転価格(TP)のリスク
ベトナムは移転価格への取り締まりを強めています。
-
文書化:関連者間取引は文書化し、独立企業間価格であることを説明できる必要があります。
-
立証責任:税務当局から指摘を受けた場合、企業は90日以内に適正性を証明しなければなりません。
4. 二重課税
クロスボーダー事業には二重課税のリスクが伴います。二重課税防止条約(DTA)の活用は税負担の軽減に欠かせませんが、周到な計画と書類の準備が必要です。
結び:動く前に計画を
ベトナムの自己申告制度は、コンプライアンスの責任を納税者に委ねています。
-
デューデリジェンス:参入前に自社の義務を把握する。
-
デジタル課税:デジタルサービスを販売するなら、VAT 登録を確実に行う。
-
優遇措置:後日の罰則を避けるため、自己評価は慎重に行う。
Waffo は決済を担うだけでなく、変化するベトナムの規制環境に自信を持って対応するためのコンプライアンス基盤も提供します。
この記事は役に立ちましたか?